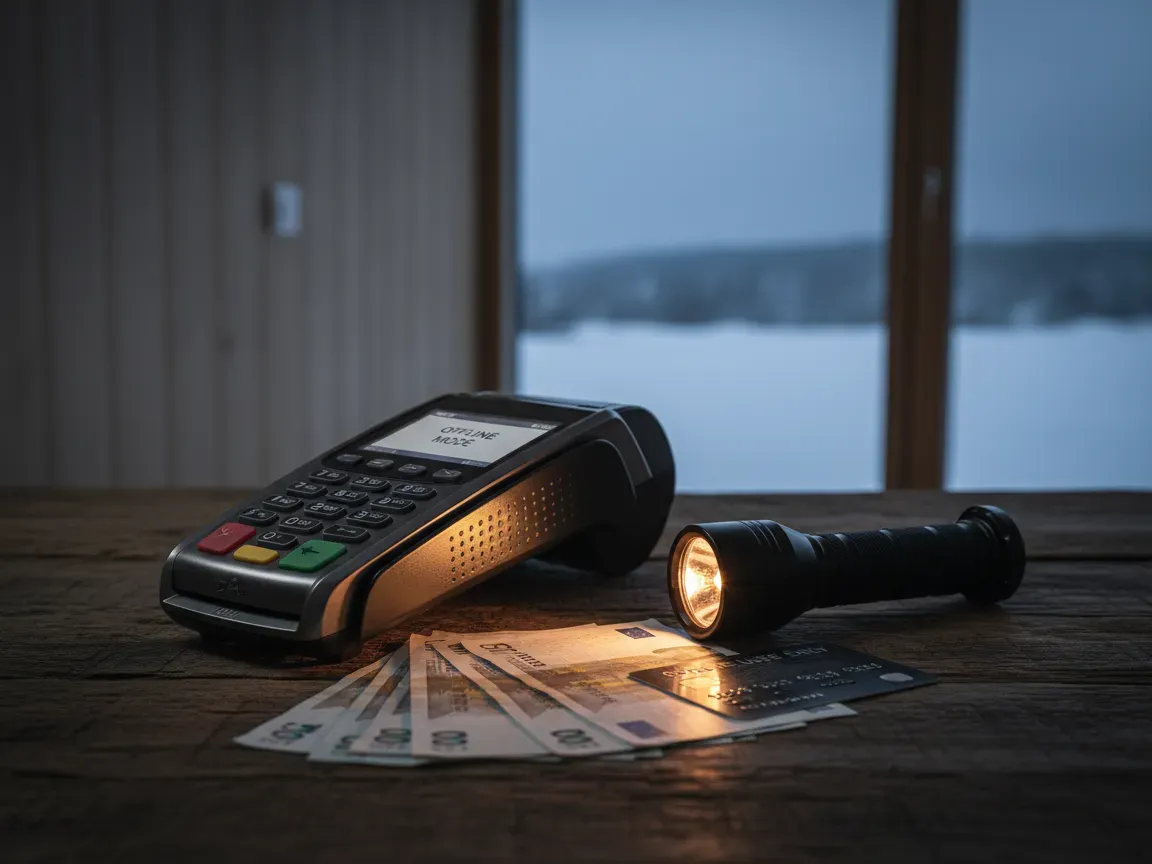
Wystarczy kilkugodzinna awaria zasilania lub zmasowany cyberatak na infrastrukturę telekomunikacyjną, aby portfel w telefonie stał się bezużyteczny. Szwecja, która przez lata uchodziła za globalnego lidera w eliminowaniu fizycznego pieniądza, jako pierwsza wyciągnęła wnioski z nowych zagrożeń geopolitycznych. Płatności przestały być tam traktowane wyłącznie jako element wygody konsumenta, a stały się filarem bezpieczeństwa narodowego.
Dlaczego Szwecja uznała system płatności za element obronności kraju?
Szwedzkie władze zrozumiały, że całkowicie bezgotówkowe społeczeństwo jest wyjątkowo podatne na szantaż i paraliż w warunkach wojny hybrydowej. Wróg nie musi bombardować miast, by wywołać chaos społeczny - wystarczy odcięcie węzłów łączności lub serwerów autoryzacyjnych.
W sytuacji kryzysowej brak możliwości zakupu żywności, paliwa czy leków prowadzi do paniki w ciągu kilkunastu godzin. Z tego powodu szwedzka obrona cywilna włączyła obieg pieniądza bezpośrednio do strategii odporności państwa. Uznano, że stabilny przepływ towarów pierwszej potrzeby musi trwać nawet wtedy, gdy państwo znajdzie się pod presją militarną lub technologiczną.
Nowa doktryna zakłada, że infrastruktura finansowa musi posiadać co najmniej podwójne dno. Cyfrowe innowacje są rozwijane nadal, ale równolegle powstają mechanizmy awaryjne, które nie polegają na stałym dostępie do globalnej sieci.
Jak działają zakupy kartą bez prądu i internetu?
Rozwiązaniem wdrażanym w Szwecji są terminale i karty zdolne do pracy w trybie offline nawet przez tydzień. Urządzenia płatnicze w strategicznych sklepach zostają wyposażone we własne źródła zasilania oraz specjalne oprogramowanie transakcyjne.
Mechanizm ten opiera się na lokalnym rejestrowaniu operacji:
- Terminal weryfikuje dane zapisane bezpośrednio na chipie karty płatniczej.
- Transakcja dochodzi do skutku bez łączenia się z bankiem w czasie rzeczywistym.
- System operuje na odgórnie ustalonych limitach kwotowych, by ograniczyć ryzyko nadużyć.
- Wszystkie zgromadzone operacje trafiają do rozliczenia dopiero po przywróceniu łączności.
Dzięki temu mieszkańcy mogą zaopatrywać się w niezbędne artykuły w lokalnych marketach czy aptekach, nawet jeśli cały region został odcięty od sieci energetycznej i telekomunikacyjnej.
Gotówka na czarną godzinę według szwedzkiego poradnika kryzysowego
Równolegle z technologią offline Szwedzi wrócili do łask fizycznego pieniądza. Rządowa broszura rozsyłana do wszystkich gospodarstw domowych wprost instruuje obywateli, by posiadali rezerwy gotówki w bezpiecznym miejscu.
Poradnik zaleca, aby pieniądze były przechowywane w różnych, najlepiej niskich nominałach. W warunkach kryzysu sprzedawcy szybko tracą możliwość wydawania reszty z dużych banknotów, co może uniemożliwić drobne zakupy.
Władze przypominają również, że gotówka nie wymaga do działania żadnego oprogramowania ani licencji. Stanowi najprostszy, w pełni autonomiczny bufor bezpieczeństwa, który działa natychmiast po wyciągnięciu z portfela.
Czy polskie banki i sklepy przetrwałyby ogólnokrajowy blackout?
W Polsce sektor bankowy należy do najnowocześniejszych w Europie, ale ta zaleta staje się słabością w trakcie długotrwałej awarii. Krajowy rynek detaliczny jest niemal w stu procentach uzależniony od stałego połączenia z serwerami autoryzacyjnymi za pośrednictwem sieci komórkowych lub światłowodów.
Standardowy terminal płatniczy w polskim dyskoncie po utracie sygnału natychmiast odrzuca próbę zapłaty. Co więcej, większość placówek handlowych nie posiada awaryjnych agregatów prądotwórczych, przez co kasy fiskalne wyłączają się po wyczerpaniu wbudowanych akumulatorów.
Bankomaty również potrzebują prądu i łącza do wypłaty środków. W razie rozległego blackoutu polski konsument polegający wyłącznie na aplikacji w smartfonie lub karcie zbliżeniowej zostałby odcięty od swoich oszczędności w kilka minut.
Ile gotówki warto trzymać w domu na wypadek sytuacji awaryjnej?
Odporność finansowa na poziomie gospodarstwa domowego wymaga posiadania fizycznych banknotów w kwocie pozwalającej przetrwać co najmniej 7 do 14 dni. Nie chodzi tu o przechowywanie całych oszczędności życia, lecz o zabezpieczenie podstawowych potrzeb biologicznych.
Kwota ta powinna pokryć:
- Zakup podstawowych artykułów spożywczych i wody pitnej.
- Niezbędne leki oraz środki pierwszej pomocy.
- Pełen zbiornik paliwa w samochodzie.
- Ewentualne koszty awaryjnego transportu lub drobnych napraw.
Warto zadbać o to, by w domowej skrytce przeważały banknoty o nominałach 20, 50 i 100 złotych. Przechowywanie wyłącznie setek i dwusetek rodzi ryzyko, że w małym sklepie osiedlowym nikt nie wyda nam reszty przy zakupie chleba.
Czy Polska powinna nakazać sklepom obsługę płatności offline?
Doświadczenia szwedzkie pokazują, że wolny rynek sam z siebie nie zainwestuje w kosztowne procedury kryzysowe. Dla sieci handlowych utrzymywanie zasilania awaryjnego i terminali offline to dodatkowy koszt, który w czasach pokoju nie przynosi zysku.
Wprowadzenie odgórnych regulacji prawnych staje się koniecznością. Państwo powinno wyznaczyć sieć krytycznych punktów sprzedaży - wybranych stacji paliw, aptek i marketów spożywczych - które miałyby ustawowy obowiązek działania w trybie awaryjnym.
Wymogi te musiałyby objąć zarówno operatorów terminali, jak i sektor bankowy. Bez narzucenia standardów technologicznych Polska pozostanie bezbronna wobec zakłóceń infrastruktury cyfrowej, co w obecnej sytuacji geopolitycznej jest ryzykiem zbyt dużym.
Budowanie własnej odporności zamiast czekania na system
Zanim polskie przepisy wymuszą na instytucjach finansowych wdrożenie procedur offline, odpowiedzialność za codzienne bezpieczeństwo spoczywa na konsumentach. Nowoczesne metody płatności są wygodne, ale bezkrytyczne poleganie na cyfrowym pieniądzu czyni domowy budżet wyjątkowo kruchym w zderzeniu z awarią techniczną.
Najrozsądniejszym podejściem jest traktowanie gotówki jako polisy ubezpieczeniowej, a nie reliktu przeszłości. Odłożenie równowartości tygodniowych wydatków w małych nominałach nie generuje kosztów, a gwarantuje spokój i sprawczość w chwilach, w których terminale i aplikacje bankowe przestają odpowiadać.